【この記事のポイント(Insights)】
- 洪水保険の加入義務がない区域にも、ハリケーン由来の洪水リスクが高い住宅はある。
- 高リスク区域内でも、想定水位と1階床の高さの関係によって建物の弱さは異なる。
- 購入前には地図、床と設備の高さ、浸水履歴、買主自身の保険条件を確かめる必要がある。
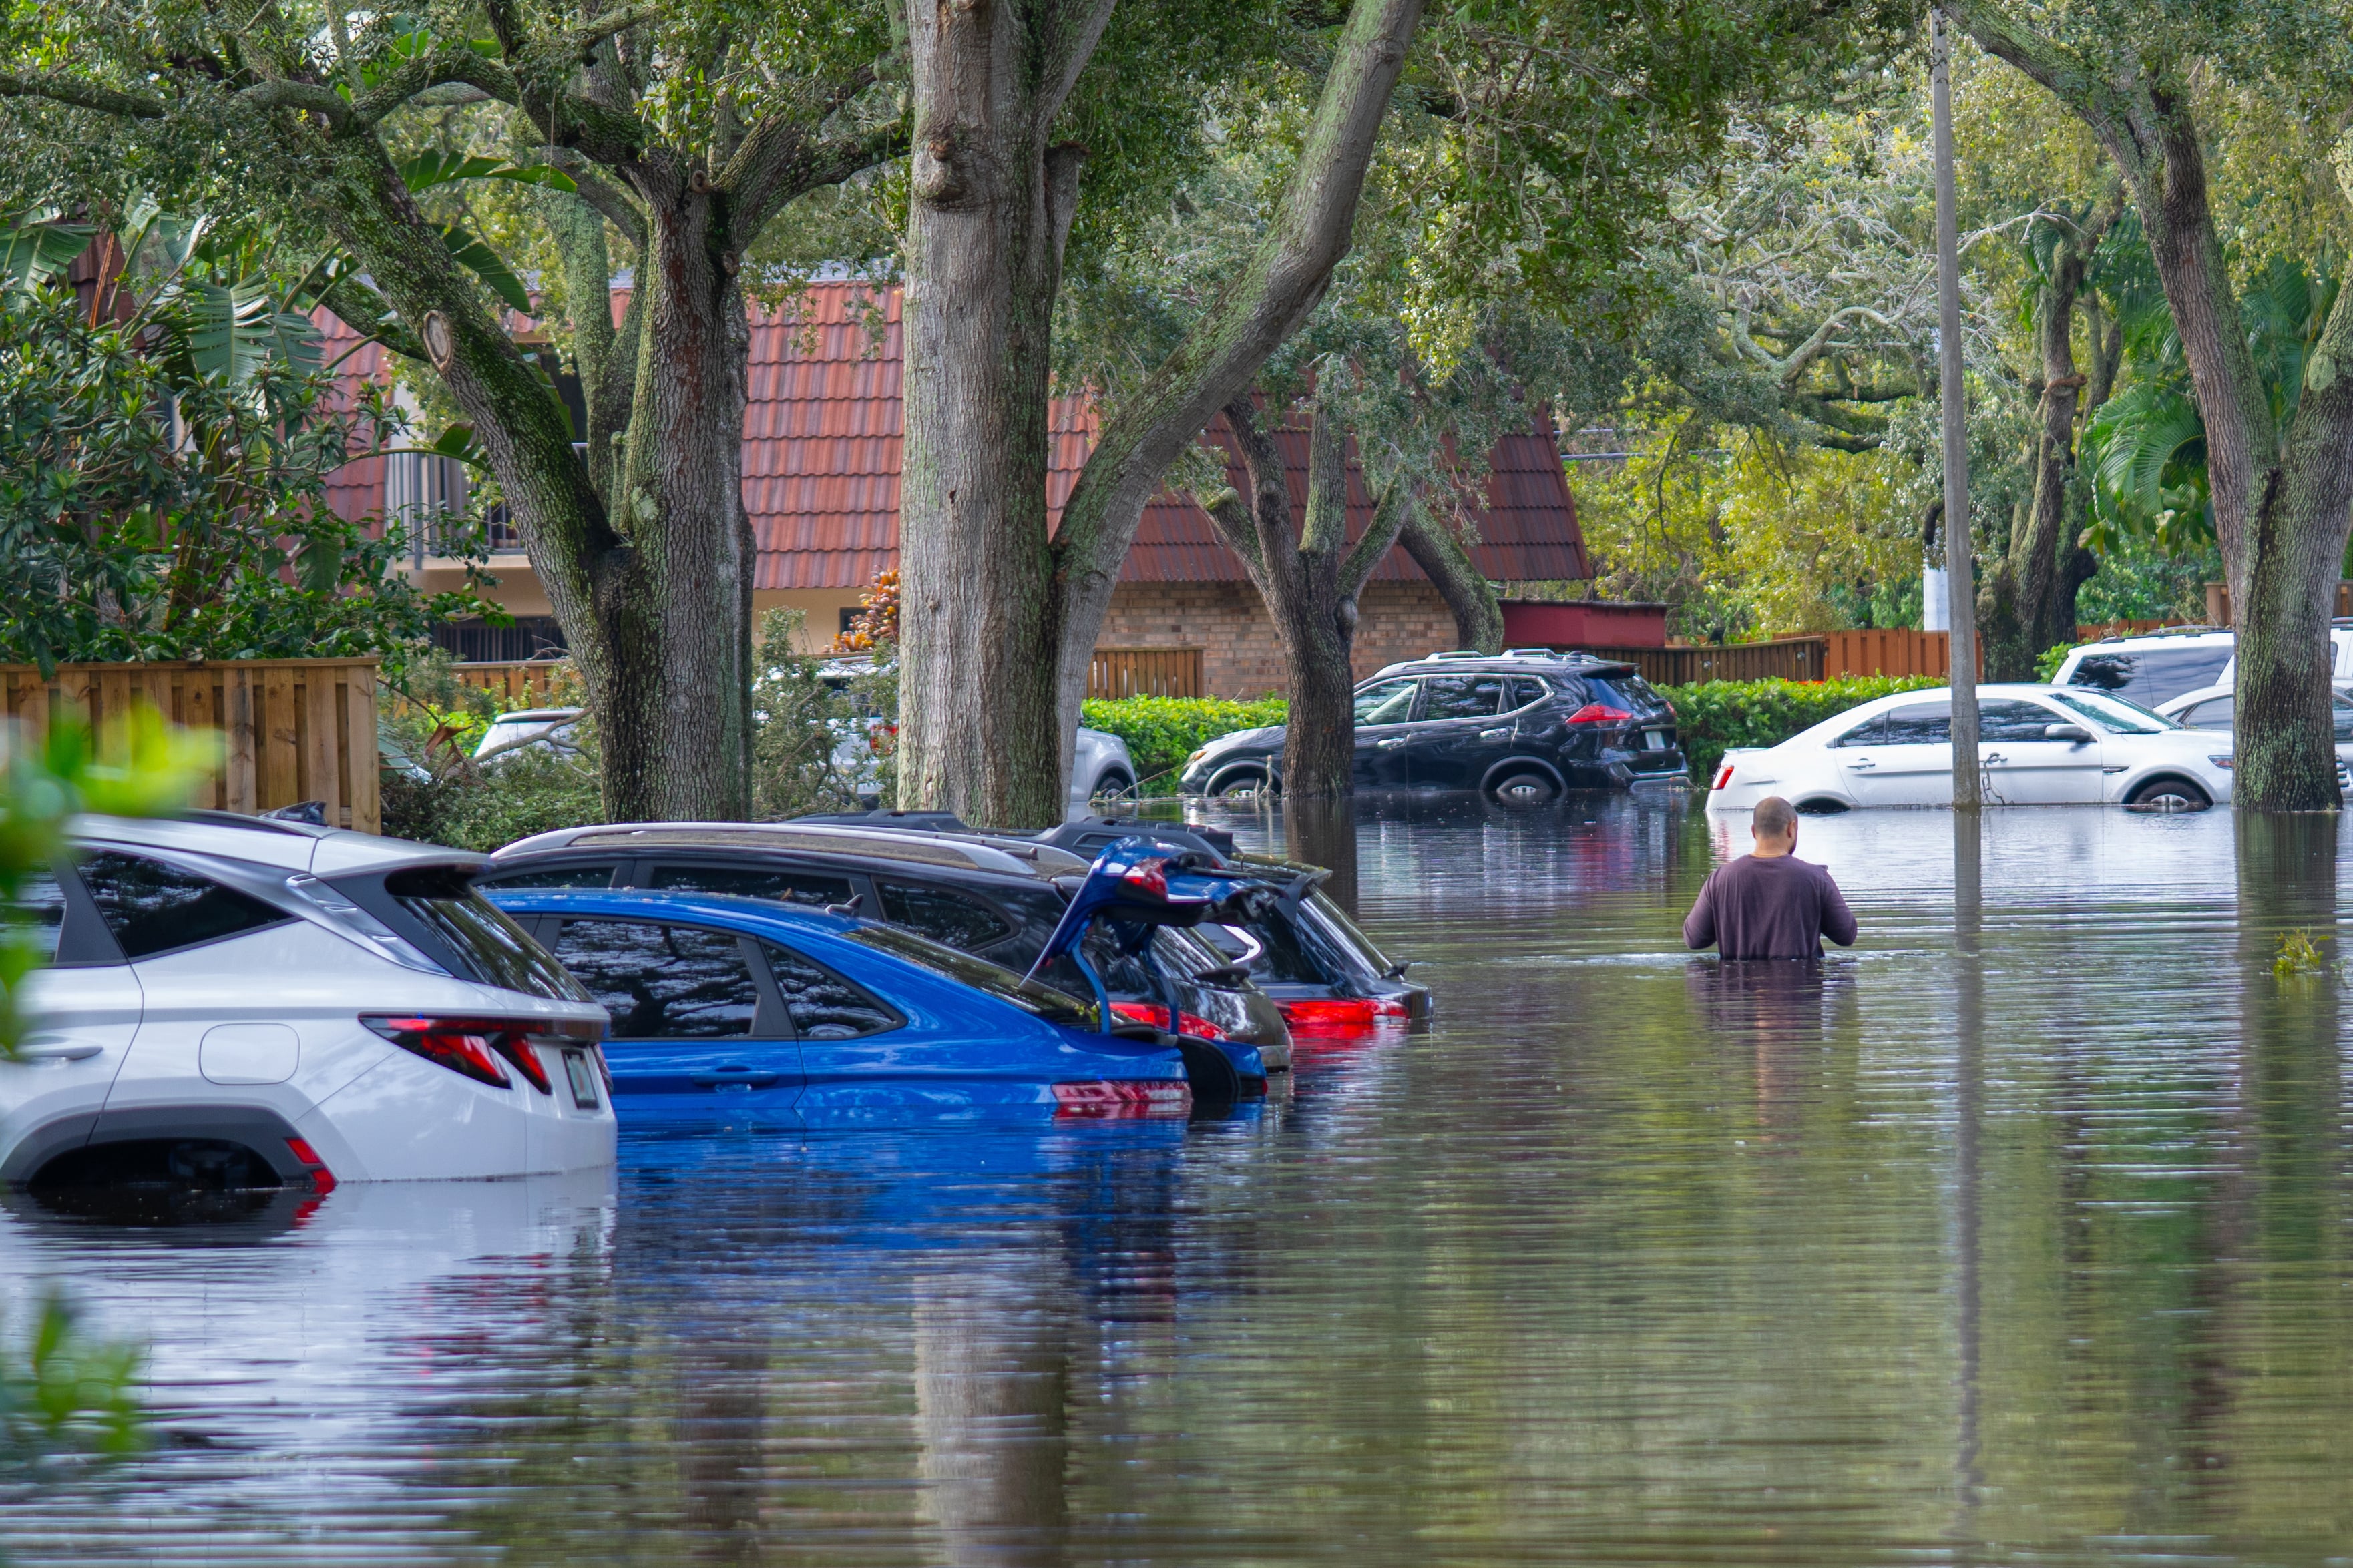
近年、日本でも集中豪雨による水害が頻発していますが、米国でも同様の被害が増えています。そうした背景もあり、住宅を選ぶときにまずハザードマップを確認することは常識となりつつあります。一方で、地図上で高リスク区域外とされている住宅なら、室内への浸水の心配がなくなるかというと、必ずしもそうではありません。
米不動産データ会社コタリティが9月に改めて取り上げたのは、区域の境界線だけでなく、住宅の「1階の床」が水位に対してどこにあるかという問題。米国の住宅投資では、地図と建物をどう読み合わせればよいのでしょうか。
「保険加入義務なし」は「浸水リスクなし」ではない
米国で物件の洪水リスクを調べる際、最初の手掛かりになるのは、連邦緊急事態管理庁(FEMA)が公表する洪水保険料率地図です。地図上の「特別洪水危険区域」は、毎年1%の確率で起こり得る規模の洪水による浸水が想定される高リスク区域を指します。この区域にある住宅を担保に、連邦政府の規制を受ける金融機関などから融資を受ける場合、通常は洪水保険への加入が必要です。ただし、区域の外側にいることは、浸水の可能性がないことを意味しません。
コタリティの2026年5月19日付のハリケーンリスク報告内の推計によると、洪水保険の加入が義務ではない区域にありながら、ハリケーンに伴う高潮や降雨による洪水リスクが高い住宅は92万7,000件超。これは同社のモデルによるリスク評価で、実際に浸水した住宅の数でも、洪水保険に入っていない住宅の数でもありません。対象はハリケーンリスクの評価であり、米国で起こるあらゆる洪水の集計でもありません。同社の9月24日更新の解説は、この5月の報告を床の高さという観点から読み直したものです。
別の尺度から見ても、区域の外側で被害は発生しています。連邦洪水保険制度(NFIP)によると、2014〜2024年の同制度への保険金請求のうち、29%は現在の高リスク区域外からの請求でした。こちらは保険金請求の割合であり、コタリティの住宅件数とは母数も期間も異なります。また、保険に入っていない住宅の被害はこの割合に現れません。数字を足し合わせることはできませんが、地図上の境界が被害の有無を分ける線ではないことは分かります。
だからといって、区域外の住宅を一律に危険とみなす必要もありません。連邦緊急事態管理庁の地図は物件の所在地を調べ、地域のリスクを絞り込むための重要な資料です。ただ、その区分だけでは、敷地内の高低差や、建物の床がどこまで持ち上げられているかは読み切れません。次に、その土地に建つ住宅の構造を見ていきます。
想定水位に対して「1階の床」は上か、下か
建物を調べるときの目安の一つが、基準洪水位(BFE)です。これは、毎年1%の確率で到達または超過し得る洪水の水位を、一定の高さの基準に対して示したものです。「100年洪水」という呼び方もありますが、100年に一度しか起きないという意味ではありません。床の標高がこの水位より低ければ、基準となる洪水で生活空間に水が達する可能性を検討する必要があります。上回っていても、それを超える洪水が起こらない保証にはなりません。
コタリティの報告には、先ほどの加入義務がない区域の推計とは別の集計があります。内陸の高リスク洪水区域にある建物の39.6%、約169万戸で、1階床が基準洪水位を下回るというものです。約169万戸は「洪水マップの高リスク区域の外にある住宅」ではありません。むしろ、すでに高リスクと分かっている区域の内側でも、建物のつくりによって弱さが違うことを示す数字です。こちらもコタリティによる推計であり、約169万戸すべてが実際に浸水したわけではありません。
ここで、高さには二つの見方があることに注意が必要です。一つは、建物の周囲の地面と、保険料算定の対象となる床の高低差です。連邦洪水保険制度ではこれを保険料計算の要素に用い、基礎の形式によって測定対象の床が変わります。地下室も別に扱います。もう一つは、床そのものの標高と基準洪水位との差です。たとえば地面から床までの高さが同じ住宅でも、地盤の標高や想定水位が違えば、基準洪水位を上回るかどうかは変わります。両者を単に「1階の高さ」として同じ数字のように扱うと、リスクの読み違いにつながります。
さらに、生活空間の床だけを見れば十分というわけでもありません。地下室、空調機器、給湯器、電気設備が低い位置にあれば、床面より先に被害を受ける可能性があります。基準洪水位が地図上に示されていない区域もあるため、すべての物件で「床の標高から基準洪水位を引く」だけの簡単な判定ができるわけではありません。個別の土地と建物を一緒に評価する必要があります。
床の高さが投資収支に関わる理由
住宅の浸水リスクは、安全性の問題であると同時に、保有コストの問題です。米国では通常の住宅保険が洪水による損害を一般に補償しないため、必要に応じて洪水保険を別に契約します。連邦洪水保険制度の保険料は所在地だけで決まるものではありません。洪水源との距離、建物の構造、再建費用、床の高さなど、複数の要因が関わります。保険の加入義務がない物件でも、保険料の見積もりは、その物件を保有する費用を把握する材料になります。
保険に入れば、浸水による経済的負担がすべてなくなるわけでもありません。連邦洪水保険制度では建物と家財の補償は区分され、免責額も確認が必要です。地下室に置いた家財には補償上の制限があり、修繕中の仮住まい費用や事業中断による損失などは補償されません。賃貸住宅なら、浸水後の修繕費だけでなく、貸せない期間の家賃収入も検討すべきでしょう。これは投資収支に関する考察であり、コタリティが個別物件の空室期間や損失額を算出したという意味ではありません。民間保険を併用する場合も、契約ごとの対象と除外事項を読む必要があります。
床や設備を高くすることは被害の軽減につながり得ますし、連邦洪水保険制度の保険料にも影響する場合があります。一方で、「高床だから必ず保険料が安い」「標高証明書を提出すれば必ず割引になる」とは言えません。また、売主が現在払っている保険料を、そのまま新しい買主の保有コストに使うことも避けたいところです。米消費者金融保護局は、買主が同じ物件について売主とは異なる保険料を支払う可能性を指摘しています。表面利回りを比較する前に、買主自身の条件で保険と自己負担額を確かめる必要があります。
購入前は「地図→建物→履歴→保険」の順に確認する
まず、連邦緊急事態管理庁の洪水地図サービスセンターで候補物件の住所を検索します。現行の地図で建物がどの区域にあるか、地図がいつ有効になったかを確認し、必要ならその後の改訂や予備版も調べます。敷地の一部だけが高リスク区域にかかる場合などは、土地の住所だけで建物の位置を決め付けず、現地の専門家にも確認するのが適切です。予備版は将来の変化を考える参考になりますが、現行の地図と同じ扱いにはできません。
次に、建物の高さを調べます。「標高証明書」があれば、床や建物に隣接する地面の高さなどを確認できます。まず自治体の洪水区域担当者に、当該物件の証明書が保管されているかを尋ねます。なければ、必要に応じて測量士、技師などへの依頼を検討します。基準洪水位と床の標高を比較するときは高さの基準をそろえ、資料に基準洪水位がない場合は無理に数値を作らず専門家に評価を求めます。証明書はすべての住宅に備わる書類ではなく、連邦洪水保険制度の保険購入にも原則として必須ではありません。
三つ目は履歴です。売主に過去の浸水、修繕、保険請求の有無を尋ね、建物検査では地下室、設備の設置場所、修繕された箇所にも注意を向けます。売主が開示しなければならない内容は州によって異なるため、開示資料だけで被害がなかったと判断しないことが大切です。米消費者金融保護局も、過去の被害と修繕内容を尋ね、建物検査の担当者と修繕箇所を確認するよう勧めています。
最後に、保険代理店などを通じて、買主自身の条件による洪水保険の見積もりを取ります。年間保険料だけでなく、免責額、建物と家財の補償範囲、地下室や設備の扱いまで確認します。加入が義務ではないという回答だけで、この手順を終えないことが重要です。
洪水マップは、購入候補を調べ始めるための欠かせない資料です。その先で問われるのは、その住所の建物の床が水位に対してどこにあり、浸水した場合に何を保険で賄えるかです。地図、建物、履歴、保険を順に確かめて初めて、洪水リスクを物件価格と将来の収支に照らして判断できます。
オープンハウスグループでは東京・名古屋・大阪で、またオンラインで様々なセミナーを開催しております。
・ハワイ不動産
・アメリカ不動産
・国税OB税理士が語るセミナー
・法人の減価償却としてのアメリカ不動産など随時開催しております。
など随時開催しております。
日程・詳細はこちらから
関連記事
オープンハウスはなぜ“米国”不動産に取り組むのか(その1)
なぜ、こんなにも多くのお客様にご支持を頂いているのか(その1)